
 Олександр Кривоцюк
Привіт усім! "Просто про маркетинг" на зв’язку. Сьогодні ми піднімаємо тему, яка безпосередньо впливає на ваш банківський рахунок, виручку та реальну конверсію рекламних кампаній. Ми говоримо про прийом онлайн-платежів.
У цьому матеріалі я детально розберу, як організувати прийом оплат, якщо у вас взагалі немає сайту, як підключити еквайринг до повноцінного інтернет-магазину на популярних платформах, а також ми візьмемо калькулятор і детально порахуємо тарифи та комісії. Ми з'ясуємо, де бізнес щомісяця втрачає відчутні кошти, і як за допомогою сучасних методів розрахунку зберегти десятки тисяч гривень на рік. Щоб розбір був суто практичним, усі процеси розглянемо на базі українського сервісу Portmone. Поїхали!
Психологія оплати: чому номер картки в повідомленні вбиває ваші продажі
Онлайн-оплата для пересічного покупця — це про елементарну побутову зручність. Для підприємця або маркетолога це насамперед поведінковий фактор, який формує фінальний етап шляху клієнта. Саме на кроці оплати вирішується доля угоди: або ви отримуєте прибуток, або втрачаєте людину назавжди, навіть якщо у вас налаштована найкраща реклама у світі.
Років сім чи десять тому ситуація, коли під час замовлення продавець надсилав у повідомленні номер особистої банківської картки, сприймалася аудиторією нормально. Це було звичною справою. Проте сьогодні такий підхід виглядає підозріло, незручно і відверто відлякує платоспроможних клієнтів.
Чому скидання реквізитів у месенджер різко ріже конверсію:
- Зайві дії та тертя: покупцеві потрібно вручну скопіювати номер картки, згорнути програму, зайти у свій банківський додаток, вставити цифри, уважно звірити прізвище, ввести суму і підтвердити переказ. Будь-який дзвінок чи сповіщення в цей момент відволікають увагу, і оплата відкладається на потім, тобто в нікуди.
- Неможливість розрахунку в один дотик: більшість людей звикли платити через Apple Pay або Google Pay за секунду, приклавши палець або поглянувши в екран через Face ID. Звичайна картка такого досвіду не дає.
- Бар'єр довіри: переказ на особисту картку позбавляє покупця будь-яких гарантій безпеки. Люди бояться шахрайства, фішингу та небажання продавця вирішувати спірні ситуації.
- Використання кредитних коштів: за прямий переказ із картки на картку банки нерідко списують із покупця додатковий відсоток за використання кредитного ліміту, тоді як торговельна оплата через шлюз таких комісій не має.
Якщо ви прагнете, щоб у вашому проекті працювала комплексна маркетингова стратегія під ключ, платіжний досвід користувача має бути безшовним. Давайте перейдемо до практичних сценаріїв того, як це налаштувати.
Сценарій 1. Продажі без сайту: як працює виставлення рахунків за посиланням
Розглянемо першу типову ситуацію. Ви запустили бізнес, активно просуваєте товари чи експертні послуги в соціальних мережах, спілкуєтеся з покупцями в директі або месенджерах, але власного сайту у вас поки немає. Створювати складну платформу заради старту недоцільно.
Найпростіший і найшвидший вихід у такому випадку — інвойсинг. Це інструмент, за допомогою якого продавець за кілька секунд генерує персональний рахунок із прямим платіжним посиланням і надсилає його клієнту.
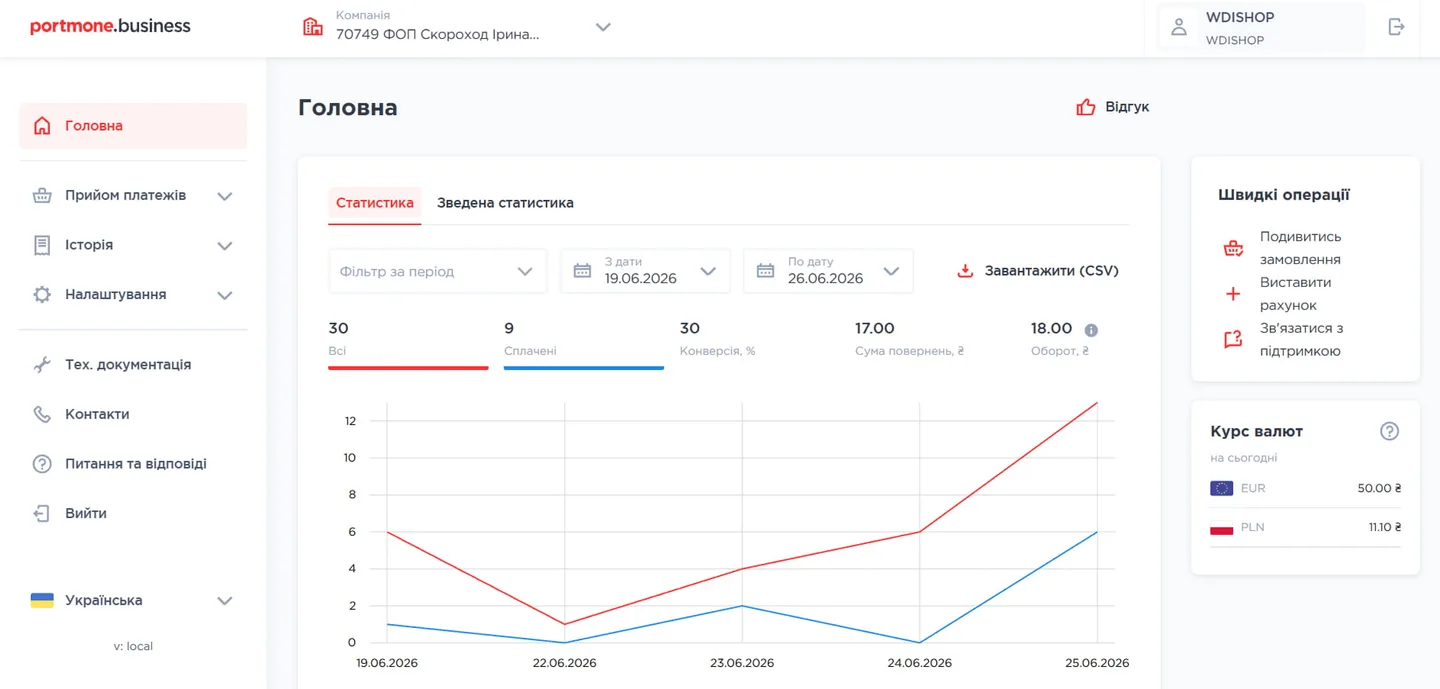
Покрокова логіка роботи на прикладі платформи платіжний сервіс Portmone виглядає так:
- Ви заходите до свого кабінету торговця.
- Переходите до створення рахунку, вказуєте суму платежу та коротке призначення, наприклад: оплата консультації чи замовлення товару.
- Система миттєво генерує унікальне платіжне посилання або QR-код.
- Ви надсилаєте цей лінк покупцеві в будь-який зручний канал: Telegram, Viber, Instagram Direct, електронну пошту або SMS.
- Клієнт переходить за посиланням, потрапляє на захищену платіжну сторінку, обирає зручний метод (Apple Pay, Google Pay або введення даних картки) і завершує транзакцію.
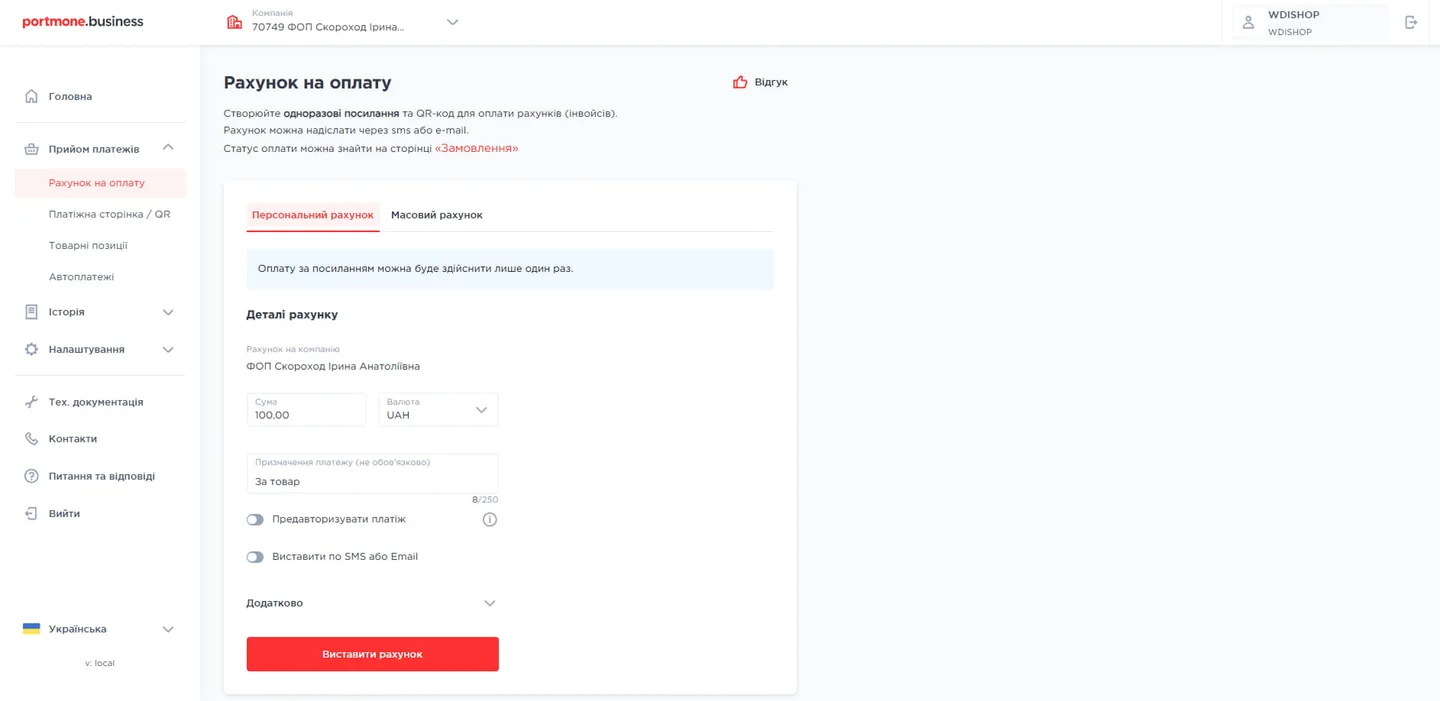
Покупцю не потрібно вручну вбивати реквізити та хвилюватися за безпеку, а підприємець отримує професійний платіжний інструмент без витрат на розробників. Гроші після успішної транзакції надходять на розрахунковий рахунок компанії або ФОП.
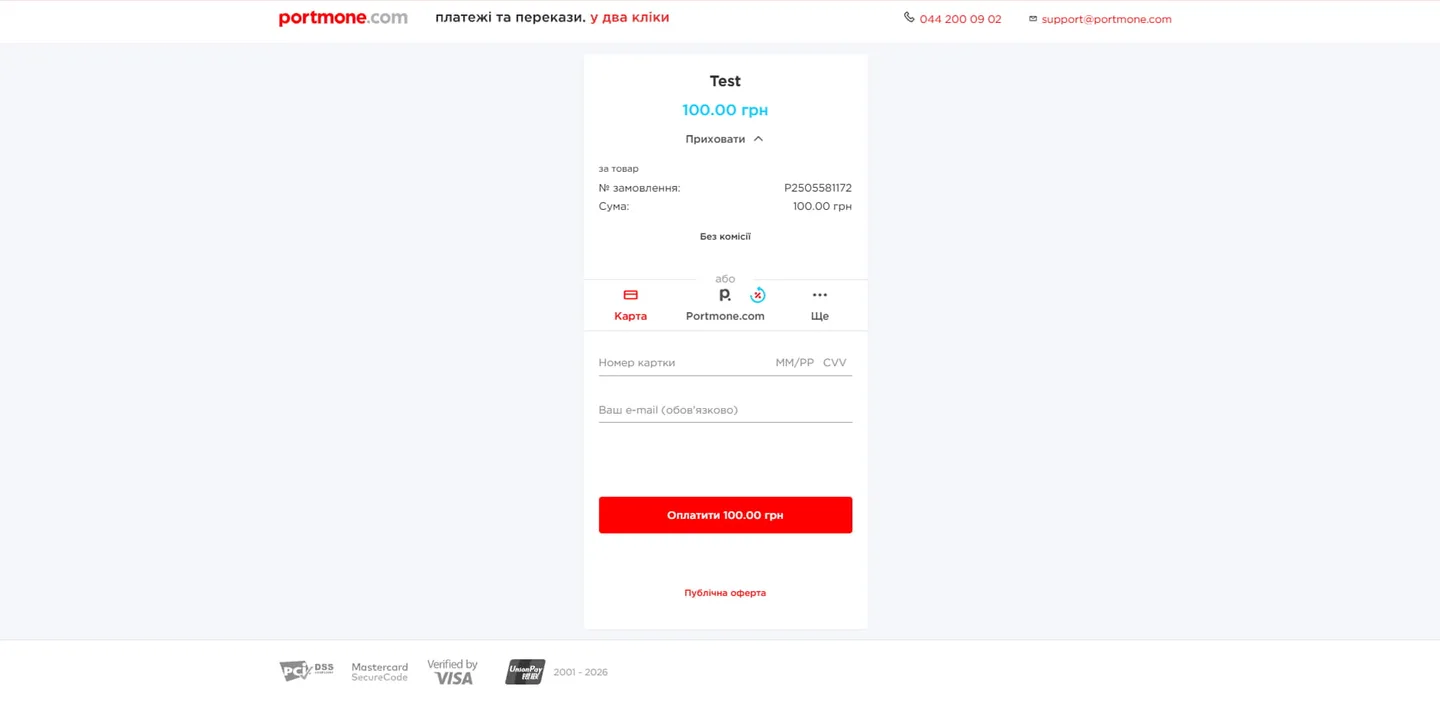
Тепер розберемо фінансову складову. Для інвойсингу без підписання додаткового окремого паперового договору стандартна комісія сервісу за оплату банківською карткою становить два з половиною відсотки. Проте принципова деталь полягає в тому, що цю комісію сплачує саме покупець.
Уявімо конкретний розрахунок: ваша послуга коштує 1000 гривень. Комісія два з половиною відсотки становитиме 25 гривень. Отже, покупець під час переходу за посиланням бачить фінальну суму 1025 гривень, а ви на свій рахунок отримуєте рівно 1000 гривень без вирахувань. Такий формат ідеальний для мікробізнесу, початківців та спеціалістів, які приймають замовлення без власної інфраструктури.
Сценарій 2. Еквайринг для інтернет-магазину: CMS, модулі та налаштування
Друга ситуація виникає, коли у вас уже працює повноцінний інтернет-магазин із каталогом, кошиком та сотнями товарів. Тут ручне генерування посилань на кожне замовлення не спрацює — потрібна автоматична інтеграція платіжного шлюзу.
Для більшості популярних систем управління контентом уже існують готові модулі, які встановлюються без написання коду з нуля. Зокрема, є готові плагіни для WordPress із плагіном WooCommerce та платформи OpenCart. Якщо ж сайт має самописну нестандартну архітектуру, підключення реалізується технічними фахівцями через відкритий API.
Окремої уваги заслуговують конструктори сайтів, такі як платформа Wix. Для неї доступна пряма інтеграція, інструкція до якої розміщена в офіційній довідці. Послідовність налаштування наступна:
- Реєстрація бізнес-кабінету в платіжній системі та проходження процедури онбордингу торговця.
- Отримання унікальних ідентифікаторів торговця (Merchant ID та ключів безпеки).
- Перехід до розділу прийому платежів в адмін-панелі сайту на Wix.
- Вибір провайдера зі списку доступних рішень та внесення отриманих параметрів авторизації.
- Зверніть увагу: можливість підключення зовнішнього еквайрингу на платформах на зразок Wix зазвичай вимагає наявності платного тарифного плану самого конструктора.
Після збереження параметрів кошик вашого магазину автоматично отримує функцію безпечного прийому оплат у режимі реального часу.
Різноманіття методів оплати: чому картки вже недостатньо
Стандартний тариф за еквайринг для інтернет-магазинів при оплаті картками зазвичай становить два відсотки. Проте сучасний інтернет-магазин не може обмежуватися лише формою для введення номеру картки. Покупець повинен мати вибір серед тих інструментів, якими він користується щодня.
Які методи розрахунку доступні клієнтам під час інтеграції якісного шлюзу:
- Швидкі цифрові гаманці Apple Pay та Google Pay, які дають змогу розрахуватися за лічені секунди без введення будь-яких реквізитів.
- Внутрішній гаманець платіжної платформи для авторизованих користувачів.
- Методи банківських екосистем, зокрема PrivatPay.
- Технології безпечних розрахунків через електронні токени Visa Checkout та відповідні протоколи безпеки.
- Оплата частинами та безвідсоткова розстрочка від провідних банківських установ, що вкрай важливо для товарів із високим чеком, оскільки це піднімає середній чек у магазині на двадцять-тридцять відсотків.
- Метод BankPay — інноваційний прямий розрахунок через додаток банку клієнта.
На методі BankPay варто зупинитися детальніше, адже він відкриває можливості для оптимізації витрат компанії.
BankPay та економіка комісій: як зменшення на один відсоток зберігає 60 000 гривень на рік
BankPay працює за принципом відкритого банкінгу. Покупцеві взагалі не потрібно брати до рук пластикову картку чи вводити CVV-код. Система перенаправляє його безпосередньо у встановлений мобільний додаток його банку, де транзакція вже сформована із зазначенням суми та отримувача. Покупцеві залишається лише підтвердити операцію в додатку відбитком пальця.
Для бізнесу цей метод має ключову перевагу: комісія за транзакції через BankPay становить лише один відсоток, що вдвічі нижче за стандартний картковий тариф у два відсотки.
Давайте переведемо цю різницю в реальні гроші для середнього інтернет-магазину з обігом 500 тисяч гривень на місяць:
- При стандартній комісії два відсотки за оплату банківськими картками витрати магазину на еквайринг складуть 10 000 гривень на місяць (120 000 гривень на рік).
- Якщо замовлення оплачуються через BankPay за тарифом один відсоток, витрати на обслуговування складуть лише 5 000 гривень на місяць (60 000 гривень на рік).
- Чиста економія коштів становить 5 000 гривень щомісяця, або 60 000 гривень на рік.
Шістдесят тисяч гривень — це бюджет повноцінної рекламної кампанії, зарплата помічника або кошти на поліпшення складських запасів. Звісно, на практиці клієнти використовують різні методи розрахунку, і частина людей платитиме класичною карткою чи Apple Pay. Проте навіть переведення третини чи половини вашого обігу на прямі розрахунки з меншим тарифом приносить помітну вигоду бізнесу.
Тут також важливо розуміти базову різницю в тому, хто несе тягар витрат. Якщо під час простого інвойсингу без договору ставку два з половиною відсотки сплачує покупець поверх ціни товару, то в класичному інтернет-магазині стандартні два відсотки віднімаються від виручки продавця. Порівнювати виключно розмір ставки без урахування бізнес-моделі некоректно: важливо бачити, як комісія впливає на кінцеву ціну для споживача та маржинальність вашої справи.
Особливості еквайрингу для сфери послуг, експертів та консалтингу
Третій поширений сегмент — це сфера інтелектуальних та професійних послуг. Сюди належать консалтинг, онлайн-школи, навчальні курси, юридична допомога чи агенції, які продають проекти та робочі години експертів.
У цій сфері підходи суттєво відрізняються від класичного роздрібного магазину. Підприємець на спрощеній системі оподаткування може мати як роздрібні замовлення, так і великі контракти. Для експертів та самозайнятих фахівців провайдери пропонують індивідуальні тарифні сітки з огляду на специфіку роботи, регулярність виплат та середній чек.
Якщо ваш профіль — це системний B2B маркетинг або корпоративні консультації, то наявність офіційного платіжного шлюзу є питанням репутації. Корпоративний клієнт чи серйозний партнер ніколи не перераховуватиме бюджет на приватну карту. Йому потрібен офіційний інвойс, розрахунок через корпоративну карту або платіж за реквізитами з підтвердженням операції.
Те саме стосується високотехнологічних галузей, де розгортається професійний маркетинг для IT компаній. Клієнти звикли купувати програмне забезпечення, передплати та спеціалізовані послуги через миттєві платіжні форми. Будь-яке ускладнення чи вимога оплати через застарілі механізми знижує рівень довіри до технологічної компанії.
Універсального рецепту, який би однаково підійшов гіпермаркету з тисячею чеків на день і приватному консультанту з трьома клієнтами на тиждень, не існує. Інструмент завжди обирається під специфіку воронки продажів та вподобання вашої аудиторії.
Підсумки та практичні рекомендації для підприємців
Організація прийому безготівкових платежів у мережі більше не вимагає колосальних бюджетів чи штату штатних програмістів. Бар'єр входу у сферу електронної комерції максимально знизився.
Головні висновки для вашого бізнесу:
- Якщо ви продаєте через соціальні мережі, блог чи месенджери, відмовтеся від ручного скидання реквізитів карток. Використовуйте інвойсинг із генерацією посилань — це захищає операції, підвищує статус проекту в очах клієнта та прибирає зайвий опір під час покупки.
- Якщо у вас працює веб-ресурс або магазин на базі популярних платформ, встановіть офіційний готовий модуль або налаштуйте інтеграцію через відкритий API, щоб автоматизувати передачу замовлень на склад чи менеджерам.
- Аналізуйте структуру своїх платежів. Не обмежуйтеся лише банківськими картками: підключайте цифрові гаманці, розстрочки від банків для збільшення середнього чеку та використовуйте прямі банківські інструменти типу BankPay з комісією один відсоток для оптимізації витрат.
- Завжди враховуйте, хто саме оплачує комісію сервісу в обраному тарифі, щоб точно розраховувати маржу та ціноутворення.
Обирайте платіжні інструменти усвідомлено, тестуйте різні сценарії для зручності ваших покупців та автоматизуйте рутину. На сьогодні це все. Підписуйтесь на "Просто про маркетинг", ставте вподобайку цьому матеріалу та пишіть у коментарях, якими платіжними методами ви користуєтеся у своїх проектах і скільки це коштує вашій компанії. Зустрінемось онлайн. Далі буде!